
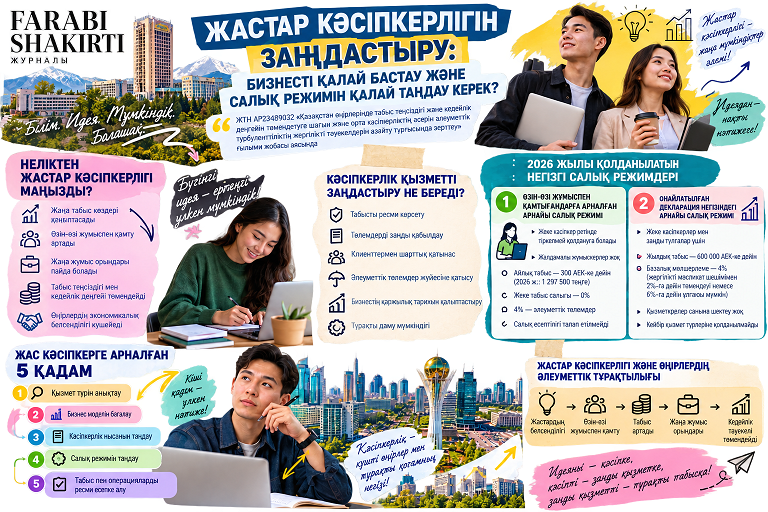
Сурет: ЖИ, жолдаған автор
Жастар кәсіпкерлігі халықты жұмыспен қамтудың, қосымша және тұрақты табыс көздерін қалыптастырудың, сондай-ақ өңірлердегі экономикалық белсенділікті арттырудың маңызды бағыттарының бірі болып табылады. Алайда кәсіпкерлік бастаманың тұрақты бизнеске айналуы оны заңды түрде жүргізуді, кәсіпкерлік қызметтің нысанын және салық салу режимін дұрыс таңдауды талап етеді. Мақалада 2026 жылдан бастап Қазақстанда қолданылатын салық салу тәртібіндегі өзгерістер ескеріле отырып, жастардың кәсіпкерлік қызметін заңдастырудың негізгі жолдары қарастырылады. Өзін-өзі жұмыспен қамтығандарға және оңайлатылған декларация негізінде жұмыс істейтін кәсіпкерлерге арналған арнаулы салық режимдерінің ерекшеліктері түсіндіріледі. Сонымен қатар жастар кәсіпкерлігін заңдастырудың жұмыспен қамтуға, халық табысына және өңірлердегі әлеуметтік тұрақтылыққа ықпалы ЖТН AP23489032 ғылыми жобасының зерттеу міндеттерімен байланыстырылады.
Жастар кәсіпкерлігі – табыс табудың ғана емес, экономикалық дербестіктің жолы
Бүгінгі жастар үшін кәсіпкерлік дәстүрлі жұмысқа орналасудың баламасы ғана емес, өзінің кәсіби қабілетін жүзеге асырудың және дербес табыс көзін қалыптастырудың бір жолына айналып келеді. Әлеуметтік желілер арқылы тауар сату, білім беру курстары, репетиторлық қызмет, дизайн, фото және бейне түсіру, ақпараттық технологиялар, тұрмыстық қызмет көрсету, қолөнер, қоғамдық тамақтандыру, жеткізу және басқа да бағыттар жастар арасында кеңінен таралуда.
Көп жағдайда мұндай қызмет шағын көлемнен басталады. Алғашында жас адам өз білімін немесе дағдысын пайдаланып, бірнеше тапсырыс орындайды. Тапсырыс көбейген сайын қызмет тұрақты табыс көзіне айналып, кейін толыққанды кәсіпкерлікке ұласуы мүмкін.
Дәл осы кезеңде маңызды сұрақтар пайда болады: қызметті заңдастыру қажет пе, жеке кәсіпкер ретінде тіркелу міндетті ме, қандай салық режимін таңдау керек және мемлекет алдындағы міндеттемелерді қалай орындауға болады?
Бұл сұрақтардың маңызы тек жеке кәсіпкер деңгейімен шектелмейді.
Ғылыми жобасы шеңберінде Қазақстан өңірлеріндегі шағын және орта кәсіпкерліктің халық табысына, табыс теңсіздігі мен кедейлік деңгейіне ықпалы зерттелуде. Осы тұрғыдан жастардың кәсіпкерлік белсенділігі жаңа табыс көздерінің қалыптасуына, өзін-өзі жұмыспен қамтуға және кейіннен жаңа жұмыс орындарының пайда болуына жағдай жасайтын экономикалық фактор ретінде қарастырылуы мүмкін.
Бірақ мұндай әлеуметтік-экономикалық нәтиженің маңызды алғышарттарының бірі – кәсіпкерлік қызметтің ресми экономикаға өтуі.
Кәсіпкерлік қызметті заңдастыру дегеніміз не?
Кейде кәсіпкерлікті заңдастыруды тек «салық төлеу» деп қабылдайды. Шын мәнінде оның мазмұны әлдеқайда кең.
Қызметті заңды жүргізу кәсіпкерге өзінің табысын ресми көрсетуге, төлемдерді заңды қабылдауға, клиенттермен шарттық қатынас орнатуға, әлеуметтік төлемдер жүйесіне қатысуға және бизнестің қаржылық тарихын қалыптастыруға мүмкіндік береді.
Сондықтан жас кәсіпкер үшін бизнесті бастаудың логикасын былай көрсетуге болады:
2026 жылдан бастап бұл мәселе жастар үшін бұрынғыдан да өзекті болды, өйткені Қазақстанда арнаулы салық режимдерінің жүйесі жаңартылды.
2026 жылы қандай салық режимдері қолданылады?
2026 жылдан бастап Қазақстанда арнаулы салық режимдерінің жүйесі ықшамдалды. Жастар кәсіпкерлігі тұрғысынан олардың ішінде екі режимге ерекше назар аударуға болады: өзін-өзі жұмыспен қамтығандарға арналған арнаулы салық режимі және оңайлатылған декларация негізіндегі арнаулы салық режимі.
Олардың қайсысын таңдау керектігі бизнестің көлеміне ғана емес, кәсіпкердің жалдамалы қызметкер пайдаланатынына, қызмет түріне, табыс көлеміне және бизнесті ұйымдастыру нысанына байланысты.
Бірінші жағдай: кәсібімді жалғыз бастасам ше?
Бұл студенттер мен жастар арасында жиі кездесетін жағдай.
Мысалы, жас маман өз қызметін жеке өзі көрсетеді, жалдамалы қызметкерлері жоқ және әзірге шағын көлемде жұмыс істейді.
2026 жылғы 1 қаңтардан бастап мұндай азаматтарға белгілі бір талаптарды сақтаған жағдайда жеке кәсіпкер ретінде тіркелмей-ақ өзін-өзі жұмыспен қамтығандарға арналған арнаулы салық режимін қолдану мүмкіндігі берілген.
Ол үшін бірнеше талап сақталуы қажет:
- жалдамалы жұмыскерлердің еңбегі пайдаланылмауы;
- жүзеге асырылатын қызмет Үкімет бекіткен рұқсат етілген қызмет түрлерінің тізіміне кіруі;
- бір айдағы табыс 300 АЕК-тен аспауы қажет.
2026 жылы АЕК 4 325 теңгені құрайтындықтан, 300 АЕК 1 297 500 теңгеге тең.
Бұл режимде жеке табыс салығының мөлшерлемесі 0%, ал табыстың 4%-ы әлеуметтік төлемдерге бағытталады. Ресми түсіндірмеге сәйкес бұл 4% міндетті зейнетақы жарналары, жұмыс берушінің міндетті зейнетақы жарналары, әлеуметтік аударымдар және міндетті әлеуметтік медициналық сақтандыру жарналарынан қалыптасады.
Мысалы, егер жас маман бір айда 300 000 теңге табыс тапса, жалпы 4% әлеуметтік төлем:
300 000 × 4% = 12 000 теңге.
Ал 500 000 теңге табыс болса:
500 000 × 4% = 20 000 теңге.
Бұл жерде тағы бір маңызды жеңілдік бар: аталған режимді пайдаланатын тұлғалар үшін салық есептілігін тапсыру талап етілмейді. Табыс есебі, чектерді қалыптастыру және міндетті төлемдерді есептеу мобильді қосымша арқылы жүзеге асырылады.
Демек, кәсіпкерлікті енді бастап жатқан жас адам үшін қызметті заңдастыру міндетті түрде күрделі есеп жүргізуден басталмайды.
Бизнес өссе не істеу керек?
Кәсіпкерлік қызметтің табиғи мақсатының бірі – оның өсуі.
Бүгін барлық жұмысты өзі атқарып жүрген жас кәсіпкер ертең тапсырыстар көбейген кезде басқа адамды жұмысқа қабылдауы мүмкін. Өнім ассортименті кеңейеді, жаңа клиенттер пайда болады, айналым ұлғаяды.
Мұндай жағдайда өзін-өзі жұмыспен қамту режимінің талаптары кәсіпкердің жаңа бизнес-моделіне сәйкес келмеуі мүмкін.
Сонда жеке кәсіпкер немесе заңды тұлға үшін оңайлатылған декларация негізіндегі арнаулы салық режимін қарастыруға болады.
2026 жылғы талаптарға сәйкес оны белгілі шарттарға сай келетін жеке кәсіпкерлер мен заңды тұлғалар қолдана алады. Негізгі талаптардың бірі – күнтізбелік жылдағы табыс 600 000 АЕК-тен аспауы, сондай-ақ жүзеге асырылатын қызмет осы режимді қолдануға тыйым салынған қызмет түрлерінің тізбесіне кірмеуі тиіс.
2026 жылы аталған режим бойынша базалық салық мөлшерлемесі табыстың 4%-ын құрайды. Сонымен бірге жергілікті мәслихаттардың шешімі бойынша ол 2%-ға дейін төмендетілуі немесе 6%-ға дейін ұлғайтылуы мүмкін.
Оңайлатылған декларация бойынша қызметкерлер санына шектеу қойылмауы бизнестің кеңеюіне және жаңа жұмыс орындарын ресми түрде құруға мүмкіндік береді.
Салық режимін тек мөлшерлемесіне қарап таңдауға болмайды
Жас кәсіпкерлердің жиі жіберетін қателігінің бірі – салық режимдерін тек мөлшерлемелері бойынша салыстыру.
«Қай режимде салық аз?» деген сұрақ маңызды болғанымен, жалғыз өлшем болмауы тиіс.
Кәсіпкер алдымен мына мәселелерді бағалауы қажет: қызметтің нақты түрі қандай, кәсіпті өзі жүргізе ме әлде қызметкерлер жалдай ма, айлық және жылдық табысы қанша болады, клиенттері жеке тұлғалар ма әлде ұйымдар ма, бизнес қаншалықты жылдам өседі?
Мысалы, кәсіпкер жалдамалы жұмыскер пайдаланғысы келсе, өзін-өзі жұмыспен қамтығандарға арналған режимнің негізгі шарттарының біріне сәйкес келмейді. Ал қызметтің белгілі бір түрі Үкімет бекіткен рұқсат етілген тізімге кірмесе, табысы аз болғанының өзі бұл режимді қолдануға автоматты түрде құқық бермейді.
Сондықтан дұрыс сұрақ:
«Қай режимде салық аз?» емес, «Менің бизнес-моделіме қай режим сәйкес келеді?» болуы тиіс.
Қосылған құн салығы (ҚҚС) мәселесін де ескерген жөн
Бизнес өскен кезде кәсіпкер ҚҚС мәселесімен де кездесуі мүмкін.
2026 жылғы тәртіп бойынша арнайы салық режимін қолданатын салық төлеушілер ҚҚС төлеуші бола алмайды. ҚҚС бойынша міндетті тіркеу жалпыға бірдей белгіленген салық салу режиміндегі салық төлеушілер үшін тиісті шек асқан жағдайда қарастырылған.
Бұл ереже әсіресе бизнесі басқа кәсіпорындармен белсенді жұмыс істей бастаған жастар үшін маңызды. Яғни бизнестің даму стратегиясын таңдағанда бүгінгі салық сомасын ғана емес, болашақтағы клиенттер құрылымын және кәсіпкерлік қызметтің кеңею мүмкіндігін де ескеру қажет.
Кәсіпкерлікті заңдастыру не береді?
Кәсіпкерлік қызметті ресми жүргізудің әлеуметтік маңызы да бар.
Біріншіден, азаматтың кәсіпкерлік табысы ресми экономикалық айналымға кіреді.
Екіншіден, әлеуметтік төлемдер жасалған жағдайда азамат әлеуметтік сақтандыру, зейнетақы және медициналық сақтандыру жүйелерімен байланысады. Өзін-өзі жұмыспен қамтығандарға арналған жаңа режимнің әлеуметтік төлемдерді қамтуы осы мақсатпен байланысты.
Үшіншіден, кәсіп өскен кезде жалдамалы жұмыскерлерді ресми жұмысқа орналастыру мүмкіндігі пайда болады.
Төртіншіден, кәсіпкердің экономикалық қызметінің тарихы қалыптасады.
Сондықтан кәсіпкерлік қызметті заңдастыруды тек мемлекеттік талап ретінде емес, шағын бизнестің тұрақты даму кезеңі ретінде қарастырған жөн.
Кедейлікті төмендету үшін халыққа тек уақытша қаржылай қолдау көрсету жеткіліксіз. Ұзақ мерзімді әлеуметтік нәтиже үшін адамның тұрақты табыс табуына мүмкіндік беретін экономикалық тетіктер қажет.
Солардың бірі – шағын және орта кәсіпкерлік.
Бұл үдерісті шартты түрде былай көрсетуге болады: Әрине, кәсіпкерліктің өсуі автоматты түрде барлық өңірде кедейліктің төмендеуіне алып келеді деп тұжырымдау дұрыс болмас еді. Оның нәтижесі кәсіпкерліктің өнімділігіне, құрылған жұмыс орындарының сапасына, халық табысына, өңірдің экономикалық құрылымына және басқа да факторларға байланысты.
Сондықтан AP23489032 жобасында шағын және орта кәсіпкерліктің дамуын тек кәсіпорындар санының өсуімен емес, оның әлеуметтік нәтижесімен байланысты зерттеу маңызды.
Жас адамның өз кәсібін ашып, тұрақты табыс табуы – жеке деңгейдегі нәтиже. Егер кәсіпкер кейін бір немесе бірнеше жұмыс орнын құрса, оның нәтижесі кеңейеді. Ал мұндай үрдіс өңірлік деңгейде жүйелі сипат алса, шағын кәсіпкерлік халықтың экономикалық белсенділігін арттырудың және әлеуметтік осалдықты азайтудың факторына айналуы мүмкін.
Жас кәсіпкерге арналған қарапайым алгоритм
Өз ісін бастауды жоспарлап жүрген жас адамға бес қадамды есте ұстаған жөн.
1-қадам – немен айналысатыныңызды нақты анықтау.
Қызмет түрін және оның ресми жіктемедегі кодын анықтау қажет.
2-қадам – бизнес моделін бағалау.
Жалғыз жұмыс істейсіз бе, әлде қызметкер жалдайсыз ба? Қанша табыс күтесіз? Клиенттеріңіз кімдер болады?
3-қадам – кәсіпкерлік қызметтің нысанын таңдау.
Кей жағдайда өзін-өзі жұмыспен қамтығандарға арналған режим жеткілікті болуы мүмкін. Ал бизнестің сипатына байланысты жеке кәсіпкер немесе заңды тұлға ретінде қызмет жүргізу қажет болады.
4-қадам – салық режимін таңдау.
Мөлшерлемеге ғана емес, режимнің барлық талаптарына назар аудару керек.
5-қадам – табыс пен операцияларды ресми есепке алу.
Кәсіпкерлік өскен сайын қаржылық тәртіптің маңызы да арта береді.
Осы қарапайым қадамдар бизнесті алғашқы күннен бастап дұрыс ұйымдастыруға көмектеседі.
Идеядан – заңды кәсіпке
Жастар кәсіпкерлігін қолдау дегеніміз тек грант, жеңілдетілген несие немесе қаржылай көмек беру емес. Жас адам кәсіпті қалай бастау керектігін, қызметін қалай заңдастыратынын, қандай салық режимін таңдайтынын және мемлекет алдындағы міндеттемелерін қалай орындайтынын түсінуі тиіс.
2026 жылдан бастап өзін-өзі жұмыспен қамтығандарға ұсынылған жаңа салық режимі шағын көлемдегі жеке қызметті заңдастыруды жеңілдетеді. Ал кәсіп кеңейген жағдайда оңайлатылған декларация және басқа да салық салу нысандары бизнестің келесі даму сатысына өтуіне мүмкіндік береді.
Жастардың кәсіпкерлік бастамасын ресми және тұрақты бизнеске айналдыру тек бір адамның табысын арттыру мәселесі емес. Бұл – жұмыспен қамту, жаңа табыс көздерін қалыптастыру және өңірлердің әлеуметтік-экономикалық тұрақтылығын нығайту мәселесі.
Сондықтан жастар кәсіпкерлігін дамыту саясатының маңызды қағидаларының бірі:
идеяны – кәсіпке, кәсіпті – заңды қызметке, заңды қызметті – тұрақты табыс пен жаңа жұмыс орындарына айналдыру болуы тиіс.
Қаржыландыру туралы ақпарат:
Мақала Қазақстан Республикасы Ғылым және жоғары білім министрлігі Ғылым комитетінің ЖТН AP23489032 «Қазақстан өңірлерінде табыс теңсіздігі және кедейлік деңгейін төмендетуге шағын және орта кәсіпкерліктің әсерін әлеуметтік турбуленттіліктің жергілікті тәуекелдерін азайту тұрғысында зерттеу» жобасын гранттық қаржыландыру аясында дайындалды.
ДАУЛИЕВА Ғалия Рахметқызы – экономика ғылымдарының кандидаты, профессор,
Экономика кафедрасы,
Farabi University
ТУРАРОВ Даурен Рыскулович — экономика ғылымдарының кандидаты, ассистент профессор, Экономика кафедрасы,
Farabi University
ИСАЕВА Айман Амангелдіқызы – аға оқытушы, Қаржы және есеп кафедрасы,
Farabi University